
ВВЕДЕНИЕ
Современное развитие компаний происходит в условиях усиления технологической неопределенности, связанной с ускорением цифровой трансформации, внедрением искусственного интеллекта, автоматизации, облачных сервисов, платформенных решений, промышленного интернета вещей и больших данных. Технологические изменения создают новые возможности для повышения эффективности, но одновременно усиливают риски нарушения бизнес-процессов, роста затрат на цифровизацию, кибератак, технологической зависимости, дефицита компетенций и ошибок в управленческих решениях [1; 19].
В этих условиях традиционные инструменты контроллинга, ориентированные преимущественно на бюджетирование, управленческий учет, анализ отклонений и подготовку отчетности, уже не в полной мере обеспечивают руководство компании своевременной информацией о рисках будущего периода. Управленческая практика требует перехода от фиксации уже возникших отклонений к раннему выявлению технологических угроз, оценке вероятности их наступления, прогнозированию последствий и корректировке стратегических решений [2; 3].
Особую роль в решении данной задачи играет риск-ориентированный контроллинг, который объединяет инструменты стратегического контроллинга и риск-менеджмента. Его назначение состоит в обеспечении связи между стратегическими целями компании, системой KPI, бюджетированием, риск-индикаторами, управленческой отчетностью и механизмами корректировки решений. В отличие от традиционной модели контроллинга, риск-ориентированный подход позволяет учитывать не только достигнутые результаты, но и вероятность отклонений от целевых параметров в будущем [10; 11].
В зарубежной литературе вопросы контроллинга, стратегического измерения результатов и риск-ориентированного управления раскрываются в работах Р. Каплана, Д. Нортона, П. Хорвата, Ю. Вебера, У. Шеффера и Р. Саймонса [5; 11–13]. Концепция R. Simons позволяет рассматривать системы управленческого контроля как инструменты реализации стратегии и стратегического обновления [5]. В исследованиях J. G. March и Z. Shapira показано, что восприятие риска менеджерами не всегда совпадает с формальными вероятностными моделями, что усиливает значение риск-индикаторов, сценарного анализа и цифрового мониторинга [6]. Подходы P. Bromiley, M. McShane, A. Nair и E. Rustambekov позволяют рассматривать enterprise risk management как самостоятельное направление управленческих исследований, а работы T. Aven расширяют понимание риска за пределы ожидаемых значений и вероятностей [7; 8].
Существенное значение имеют также международные подходы к управлению рисками — ISO 31000, COSO ERM и NIST AI RMF. В них риск рассматривается не как изолированная категория контроля, а как элемент стратегического управления, оценки результативности, принятия решений и обеспечения устойчивости организации в условиях неопределенности [2–4].
В российской научной традиции вопросы контроллинга и его применения в организациях раскрываются в исследованиях Н. С. Нечеухиной, Н. А. Полозовой, Т. И. Буяновой, В. И. Мухина, А. И. Ялаловой, Т. Л. Безруковой, П. А. Петрова и других авторов [15–18]. Так, Н. С. Нечеухина, Н. А. Полозова и Т. И. Буянова отмечают, что «цифровизация позволяет повысить эффективность как в производстве, так и в управлении», а также создает возможности для «новых моделей управленческих решений на основе прогностических технологий» [15]. Это подтверждает необходимость развития контроллинга как инструмента не только учета и анализа, но и прогнозной управленческой аналитики.
В. И. Мухин акцентирует внимание на разработке «системы стратегического контроллинга бизнес-процессов», что особенно важно для перехода от фрагментарного контроля отдельных показателей к комплексному управлению рисками бизнес-процессов [16]. А. И. Ялалова связывает актуальность стратегического управления промышленными предприятиями со «стремительными темпами цифровизации экономики и промышленности», что дополнительно подчеркивает значимость риск-ориентированных инструментов управления в условиях технологических изменений [17]. В свою очередь, Л. С. Боташева и Ф. Э. Абазалиева рассматривают цифровую трансформацию как фактор изменения стратегического управления организацией, что усиливает актуальность исследования риск-ориентированного контроллинга в условиях технологической неопределенности [19].
Несмотря на наличие значительного числа исследований по вопросам стратегического контроллинга, риск-менеджмента, цифровизации управления и технологической трансформации компаний, сохраняется научный разрыв. В большинстве работ контроллинг рассматривается преимущественно как система планирования, учета, бюджетирования, анализа отклонений и управленческой отчетности, тогда как риск-менеджмент анализируется как самостоятельная управленческая функция [12; 18]. При этом недостаточно раскрыт механизм их интеграции в единую систему риск-ориентированного контроллинга, способную связывать стратегические цели, KPI, бюджетирование, технологические риски, цифровые данные, сценарное моделирование и механизмы раннего предупреждения отклонений [2; 14].
На практике во многих компаниях риск-менеджмент и контроллинг также функционируют раздельно. Контроллинг отвечает за планирование, бюджетирование, анализ отклонений и отчетность, тогда как риск-менеджмент фиксирует реестр рисков, риск-карты и мероприятия по снижению угроз. При отсутствии интеграции между этими системами риск-информация не всегда влияет на бюджетные решения, стратегические KPI, инвестиционные проекты и управленческую корректировку. В результате технологическая неопределенность часто выявляется уже после возникновения отклонений, когда управленческие возможности компании ограничены [2; 10].
Актуальность темы определяется необходимостью перехода от традиционного контроллинга, фиксирующего отклонения постфактум, к риск-ориентированной системе, обеспечивающей раннее выявление технологических угроз, оценку вероятности их наступления, прогнозирование последствий и своевременную корректировку управленческих решений. Такая система особенно востребована в условиях цифровой трансформации, киберрисков, внедрения искусственного интеллекта, усложнения технологической инфраструктуры и роста зависимости компаний от качества данных, цифровых платформ и компетенций персонала [1; 4].
Цель статьи — обосновать теоретические положения и практические подходы к развитию риск-ориентированного контроллинга в условиях технологической неопределенности.
Для достижения поставленной цели в статье решаются следующие задачи: раскрыть содержание технологической неопределенности как фактора трансформации системы контроллинга; определить роль риск-ориентированного контроллинга в стратегическом управлении компанией; систематизировать основные группы технологических рисков; обосновать состав риск-индикаторов и риск-KPI; предложить модель интеграции риск-аналитики в систему стратегического контроллинга компании.
Научная значимость исследования заключается в развитии представлений о контроллинге как системе проактивного информационно-аналитического обеспечения управления, способной учитывать неопределенность, технологические риски и сценарные отклонения. Практическая значимость состоит в возможности использования предложенного подхода при разработке риск-KPI, цифровых панелей мониторинга, регламентов раннего предупреждения, риск-ориентированного бюджетирования и управленческой отчетности [2; 14].
ОБЪЕКТЫ И МЕТОДЫ ИССЛЕДОВАНИЯ
Объектом исследования выступают компании, функционирующие в условиях цифровой трансформации, технологического обновления и роста неопределенности внешней и внутренней среды. Предметом исследования являются организационно-экономические отношения, возникающие в процессе развития риск-ориентированного контроллинга, а также инструменты интеграции риск-аналитики в стратегическое планирование, бюджетирование, KPI и управленческую отчетность.
Методологическую основу исследования составили системный, стратегический, процессный, риск-ориентированный и цифровой подходы. В качестве методов использованы сравнительный анализ научных источников, структурно-функциональный анализ, контент-анализ подходов к управлению рисками, логико-модельное проектирование, экспертно-аналитическое обобщение и систематизация управленческих показателей [2; 3].
Эмпирическую базу исследования составили научные публикации по вопросам контроллинга, стратегического управления, риск-менеджмента и цифровой трансформации, а также открытые материалы международных стандартов и аналитических докладов, посвященных управлению рисками, искусственному интеллекту, киберугрозам и технологической устойчивости организаций [1; 4].
В исследовании риск-ориентированный контроллинг рассматривается как интегрированная система информационно-аналитического обеспечения стратегического управления, объединяющая цели компании, KPI, бюджетирование, риск-индикаторы, цифровые данные, сценарную аналитику и механизм обратной связи [5; 13]. Такой подход согласуется с представлением о контроллинге как инструменте повышения эффективности управления в условиях применения цифровых технологий [15].
РЕЗУЛЬТАТЫ
Проведенное исследование показало, что технологическая неопределенность существенно меняет содержание контроллинга. Если в традиционной модели контроллинг преимущественно ориентирован на планирование, учет, контроль и анализ отклонений, то в условиях цифровой трансформации он должен включать инструменты прогнозирования, оценки рисков, мониторинга слабых сигналов, сценарного моделирования и раннего предупреждения [5; 13].
Основные направления трансформации функций контроллинга в условиях технологической неопределенности представлены на рисунке 1.
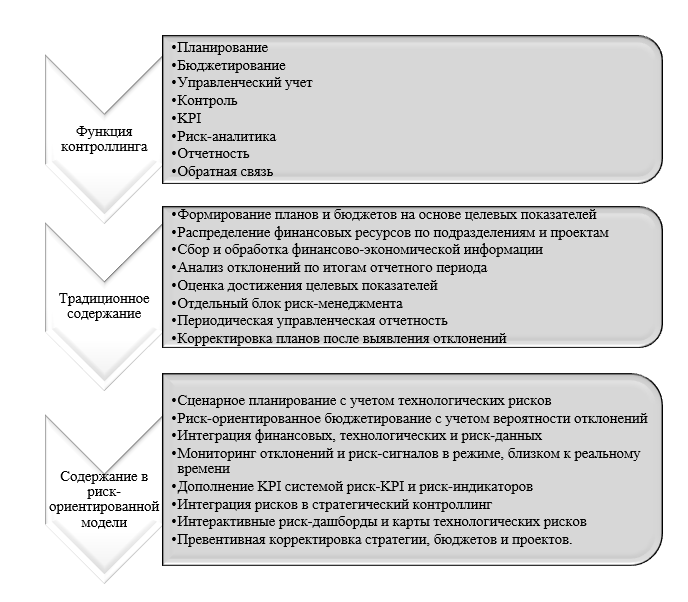
Рис. 1. Трансформация функций контроллинга в условиях технологической неопределенности
Источник: составлено автором на основе [1; 2; 13].
Как видно из рисунка 1, ключевое изменение состоит в переходе от ретроспективного анализа к проактивному управлению. Риск-ориентированный контроллинг должен не только выявлять отклонения от планов, но и оценивать вероятность их возникновения, возможный масштаб влияния и необходимые управленческие действия [2; 10].
В условиях технологической неопределенности риски имеют комплексный характер и могут возникать как внутри компании, так и во внешней среде. Они связаны с внедрением новых технологий, зависимостью от цифровой инфраструктуры, кибербезопасностью, качеством данных, квалификацией персонала, регуляторными изменениями и устойчивостью технологических цепочек [1; 4].
Таблица 1
Основные группы технологических рисков в системе риск-ориентированного контроллинга
|
Группа рисков |
Содержание риска |
Возможное влияние на компанию |
|
Цифровые риски |
сбои информационных систем, потеря данных, ошибки интеграции платформ |
нарушение бизнес-процессов, рост затрат, снижение управляемости |
|
Киберриски |
атаки на инфраструктуру, утечка данных, вредоносное воздействие |
финансовые потери, остановка операций, репутационный ущерб |
|
Риски искусственного интеллекта |
ошибки алгоритмов, непрозрачность моделей, некорректные управленческие рекомендации |
ошибочные решения, дискриминационные эффекты, регуляторные последствия |
|
Инвестиционно-технологические риски |
неокупаемость цифровых проектов, превышение бюджета, несоответствие ожидаемого эффекта |
снижение эффективности инвестиций, рост капитальных затрат |
|
Кадрово-компетентностные риски |
дефицит цифровых компетенций, сопротивление персонала изменениям |
снижение скорости внедрения технологий, ошибки эксплуатации |
|
Инфраструктурные риски |
зависимость от поставщиков, облачных сервисов, оборудования и программного обеспечения |
технологическая уязвимость, сбои в цепочках поставок |
|
Регуляторные риски |
изменение требований к данным, ИИ, кибербезопасности и цифровой отчетности |
дополнительные затраты, штрафы, необходимость перестройки процессов |
Источник: составлено автором на основе [1; 4].
Представленная в таблице 1 классификация показывает, что технологические риски не ограничиваются IT-сферой. Они затрагивают стратегию, финансы, производство, персонал, инвестиции, комплаенс и устойчивость бизнес-модели. Поэтому риск-ориентированный контроллинг должен быть встроен в общую систему стратегического управления, а не существовать как отдельная контрольная функция [2; 7].
Для обеспечения управленческой применимости технологические риски должны быть переведены в систему измеримых индикаторов. В отличие от традиционных KPI, отражающих степень достижения цели, риск-KPI и ключевые риск-индикаторы позволяют оценивать вероятность отклонения от целевого результата [10; 11].
Таблица 2
Риск-KPI и ключевые риск-индикаторы в системе контроллинга
|
Направление контроля |
Риск-индикатор |
Возможное управленческое решение |
|
Киберустойчивость |
количество критических инцидентов информационной безопасности |
усиление защиты, аудит инфраструктуры, пересмотр доступа |
|
Надежность цифровых систем |
время простоя ключевых информационных систем |
резервирование, модернизация ИТ-архитектуры |
|
Эффективность цифровых проектов |
отклонение фактического эффекта от планового |
корректировка портфеля цифровых инициатив |
|
Бюджет технологических проектов |
превышение бюджета цифровой трансформации |
пересмотр сметы, этапность инвестиций |
|
Качество данных |
доля ошибок и несогласованных данных |
регламентация данных, внедрение Data Governance |
|
ИИ-риски |
число некорректных или необъяснимых алгоритмических решений |
аудит моделей, валидация алгоритмов, ограничение автоматизации |
|
Кадровые риски |
дефицит работников с цифровыми компетенциями |
обучение, переподготовка, привлечение специалистов |
|
Поставщики технологий |
зависимость от одного поставщика или платформы |
диверсификация поставщиков, импортонезависимость |
|
Регуляторные риски |
количество несоответствий требованиям к данным и ИБ |
комплаенс-аудит, обновление внутренних регламентов |
Источник: составлено автором на основе [1; 3].
Данные таблицы 2 позволяют сделать вывод, что риск-индикаторы должны использоваться не только в отчетности, но и в механизмах управленческого реагирования. Если показатель выходит за установленный порог, система контроллинга должна инициировать анализ причин, оценку последствий и корректировку решений [2; 3]. Логика развития риск-ориентированного контроллинга в условиях технологической неопределенности представлена на рисунке 2.
Представленная на рисунке 2 модель показывает, что риск-ориентированный контроллинг должен обеспечивать движение управленческой информации от стратегических целей к идентификации технологических рисков, далее — к системе риск-индикаторов, мониторингу, отчетности и корректировке управленческих решений. Такая логика позволяет встроить управление технологической неопределенностью в регулярный управленческий цикл компании [5; 13].
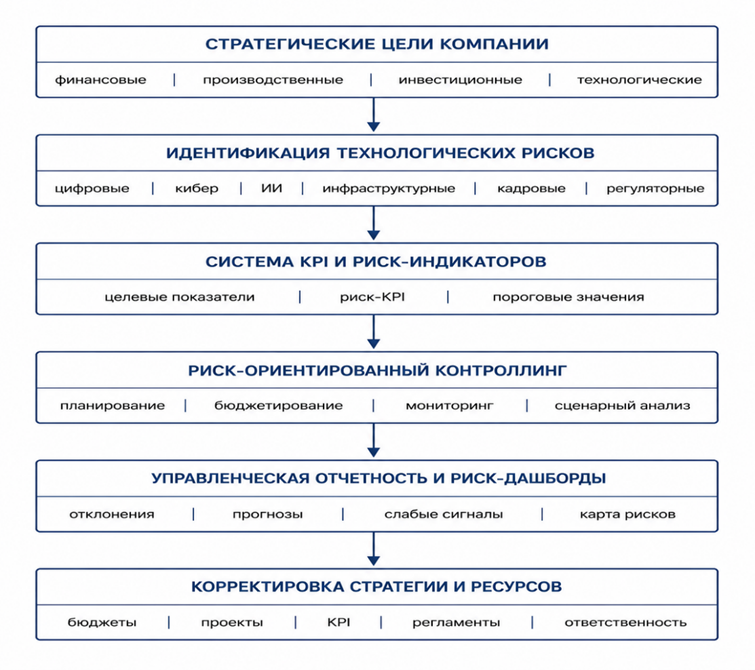
Рис. 2. Модель риск-ориентированного контроллинга в условиях технологической неопределенности
Источник: разработано автором на основе [2; 5].
На основе проведенного анализа в таблице 3 выделены базовые структурные элементы системы риск-ориентированного контроллинга: стратегические цели, риск-карта, риск-KPI, бюджетный контур, цифровые источники данных, риск-аналитика, управленческая отчетность и механизм обратной связи [12; 15].
Следовательно, результаты исследования позволяют определить риск-ориентированный контроллинг как интегрированную систему информационно-аналитического обеспечения управления, которая объединяет стратегические цели, KPI, риск-индикаторы, бюджетирование, цифровые данные, сценарную аналитику и механизмы корректировки решений [5; 13].
Таблица 3
Структурные элементы системы риск-ориентированного контроллинга
|
Элемент системы |
Содержание |
Роль в управлении компанией |
|
Стратегические цели |
долгосрочные ориентиры развития компании |
задают направление контроля и риск-аналитики |
|
Риск-карта |
перечень ключевых технологических рисков |
структурирует угрозы и зоны ответственности |
|
Риск-KPI |
измеримые индикаторы риска и пороговые значения |
позволяют выявлять отклонения до наступления критических последствий |
|
Бюджетный контур |
планы, лимиты, резервы, инвестиционные бюджеты |
обеспечивает ресурсную поддержку риск-мероприятий |
|
Цифровые источники данных |
ERP, BI, ИБ-системы, проектные и производственные платформы |
формируют информационную базу мониторинга |
|
Сценарная аналитика |
моделирование последствий технологических отклонений |
поддерживает выбор управленческих решений |
|
Управленческая отчетность |
риск-дашборды, отчеты об отклонениях, карты рисков |
обеспечивает прозрачность для руководства |
|
Обратная связь |
корректировка стратегии, бюджетов, проектов и регламентов |
завершает управленческий цикл |
Источник: составлено автором на основе [2;15].
ОБСУЖДЕНИЕ
Полученные результаты подтверждают, что развитие риск-ориентированного контроллинга должно рассматриваться как необходимое условие повышения устойчивости компании в условиях технологической неопределенности. Современные технологические изменения не только создают возможности для роста эффективности, но и формируют новые виды рисков, которые сложно оценивать с помощью традиционных инструментов финансового контроля [8].
Вместе с тем внедрение цифровых технологий само по себе не гарантирует повышения управляемости. Если ERP-, BI-, киберзащитные и аналитические системы используются изолированно, без связи со стратегическими целями, KPI, бюджетированием и риск-картой, управленческий эффект остается ограниченным. В этом случае цифровизация повышает объем данных, но не обязательно повышает качество решений [5; 9].
Особое значение имеет интеграция риск-ориентированного контроллинга с инвестиционным управлением. Технологические проекты часто требуют значительных ресурсов, но их эффект может быть отложенным, неопределенным или зависеть от готовности персонала и инфраструктуры. Поэтому контроллинг должен оценивать не только фактическое исполнение бюджета, но и риск недостижения ожидаемого результата.
С практической точки зрения риск-ориентированный контроллинг может применяться по нескольким направлениям: формирование риск-KPI, разработка риск-дашбордов, интеграция риск-аналитики в бюджетирование, контроль цифровых проектов, оценка киберустойчивости, мониторинг качества данных и построение системы раннего предупреждения технологических отклонений.
Таблица 4
Практическое применение риск-ориентированного контроллинга
|
Направление применения |
Содержание |
Ожидаемый результат |
|
Формирование риск-KPI |
разработка показателей по ключевым технологическим рискам |
повышение измеримости рисков |
|
Риск-ориентированное бюджетирование |
учет резервов, лимитов и вероятности отклонений |
связь рисков с ресурсами |
|
Риск-дашборды |
мониторинг ключевых риск-индикаторов |
сокращение времени выявления угроз |
|
Контроль цифровых проектов |
оценка сроков, бюджета, эффекта и технологических отклонений |
повышение отдачи от цифровизации |
|
Киберустойчивость |
мониторинг инцидентов и уязвимостей |
снижение вероятности критических сбоев |
|
Data Governance |
контроль качества, полноты и согласованности данных |
повышение надежности управленческой информации |
|
Сценарное моделирование |
оценка последствий технологических рисков |
подготовка альтернативных управленческих решений |
Источник: составлено автором на основе [3; 9].
Представленные направления подтверждают, что риск-ориентированный контроллинг выполняет не только контрольную, но и стратегическую, аналитическую, координационную и адаптационную функции. Его практическая ценность состоит в том, что он позволяет компании согласовать стратегические цели с технологическими возможностями, ресурсными ограничениями, риск-параметрами и управленческими решениями.
В результате, ключевым условием эффективности риск-ориентированного контроллинга является не простое включение рисков в отчетность, а их организационно-экономическое встраивание в систему стратегического управления, бюджетирования, KPI, инвестиционного анализа и цифрового мониторинга.
ЗАКЛЮЧЕНИЕ
Проведённое исследование обосновало необходимость развития риск-ориентированного контроллинга в условиях технологической неопределенности. Установлено, что традиционные инструменты планирования, бюджетирования, управленческого учета и контроля недостаточно эффективны в среде ускоренной цифровизации, киберугроз, внедрения искусственного интеллекта, усложнения технологической инфраструктуры и роста зависимости компаний от цифровых данных.
Риск-ориентированный контроллинг уточнён как интегрированная система информационно-аналитического обеспечения стратегического управления, объединяющая стратегические цели, KPI, риск-индикаторы, бюджетирование, цифровые источники данных, сценарную аналитику, управленческую отчетность и механизм обратной связи.
Научная значимость исследования состоит в развитии представлений о контроллинге как инструменте проактивного управления технологической неопределенностью, ориентированном на раннее выявление рисков, оценку вероятности их наступления и прогнозирование последствий для стратегических целей компании. Практическая значимость связана с возможностью применения предложенного подхода при разработке риск-KPI, риск-ориентированных бюджетов, цифровых риск-дашбордов и системы раннего предупреждения отклонений.
Таким образом, риск-ориентированный контроллинг позволяет перейти от контроля последствий к проактивному управлению рисками, повысить устойчивость компании к технологической неопределенности и обеспечить долгосрочную эффективность развития.