
Введение. Актуальность исследования инструментов аналитических информационных систем государственного и муниципального управления определяется произошедшими кардинальными изменениями, произошедшими в последние годы. В системе государственного и муниципального управления учетные книги и картотеки, равно как и бумажная документация в массе своей уходят в прошлое, теряя своё функциональное место. Результаты деятельности элементов системы государственного и муниципального управления, включающие планирование, учет, контроль, анализ, отчётность всех видов, формируются путем слаженного функционирования экономических субъектов на основе законодательного регулирования, и эффективных действий административных процессов, обеспечения персоналом, с высокой квалификацией; действенных стимулов укрепления кадрового потенциала; применяемых передовых методов и решений, инновационных подходов, их уровня, применения цифровых инструментов, потенциала внедрения цифровизации операций.
Цель: исследовать систему данных об особенностях инструментов аналитических информационных систем государственного и муниципального управления в условиях цифровой экономики.
Задачи: рассмотреть тенденции так называемой «компьютеризации» учетно-отчетного и контрольно-аналитического процессов, использования цифровых инструментов, электронных каналов передачи отчетности, цифровых платформ в учетно-расчетных и контрольно-аналитических процессах, выявить особенности информационных систем с позиций цифровизации государственного и муниципального управления.
Методы исследования. В ходе исследования применялись общенаучные (анализ литературы, дедукция, индукция, моделирование) и эмпирические методы (экономического анализа,) моделирование.
Результаты исследования. По заявлению Клепача А., «Россия имеет все предпосылки и возможности довести удельный вес наукоёмкого сектора с государственным участием до 26-27% к 2030-2035 г. Однако это должна быть совершенно другая структура экономики и другая структура занятости» [1]. Если финансовые проблемы инноватизации экономики и её секторов относительно решаемые в обозримом будущем, то устранение проблем методологического свойства, существующие во всех функциональных элементах системы государственного и муниципального управления неочевидно даже в далёком будущем. Причина в расхождении теории и практики цифровизации государственного и муниципального управления, или иными словами разрыв цифровых технологии от смысла их применения, если, разумеется, не принимать в расчёт их помощь в облегчении рутинных управленческих процессов. Всё чаще раздаются голоса видных деятелей науки о вредности цифровизации. Рассмотрим данный процесс с позиций его относительной полезности в государственном и муниципальном управлении бизнес-процессами.
Так называемая «компьютеризация» учетно-отчетного и контрольно-аналитического процессов, а также развитие электронных каналов передачи отчётности (например XBRL) началась с официального учреждения Нуралиевым Б. компании «1С» в 1991 г. В настоящее время «1С» завоевала популярность в связи с разумным сочетанием цены и качества продукта, а также возможностью применения модулей под разные запросы пользователей, что определило его популярность. Не менее запутанными являются вопросы использования цифровых платформ в учетно-расчетных и контрольно-аналитических процессах. Повышение функциональности подсистем бухгалтерского учета: а) учетно-расчетные операции, формирующие отчетность для внешних пользователей как административных органов, так и для корпоративных инвесторов); б) информация для внутренних пользователей (учетно-расчетные операции для управления бизнес-процессами внутри компании) обеспечивается всё новыми и новыми программными продуктами, «цифровизирующими» движение отчетной и иной информации, необходимой всем стейкхолдерам для принятия управленческих решений в системе государственного и муниципального управления. К сожалению, решение чисто математико-технологических вопросов не сопряжено с фундаментальными исследованиями методологии бухгалтерского учета: ревизия положений его теории, парадигм и функциональных концепций. Крайне недостаточно внимания уделяется современными методологами бухгалтерского учета анализу роли принципов учета в формировании информационной среды государственного и муниципального управления экономическими процессами. Такая недоработанность, естественно, сказывается на состоянии реальной учетно-контрольной и аналитической практики, затрудняя поиск менеджерами моделей актуализации учета для повышения релевантности учетных данных государственного и муниципального управления.
Негативное действие на динамику бизнес-процессов внешних и внутренних факторов можно своевременно зафиксировать с помощью высокоэффективных аналитических комплексов ПО и предпринять упреждающие меры. Для этого необходимо свободно ориентироваться в понятиях, прямо или опосредованно связанных с цифровизацией экономики и менеджментом её процессов. Часто встречающееся терминологическое словосочетание «цифровые инструменты в управлении предприятием» не имеет предметной характеристики. Примером может служить такое утверждение - «инструменты, в задачу которых входит достижение полезного эффекта при её обработке, позволяющие менеджерам принимать эффективные управленческие решения, включается в группу «информационных инструментов управления». [2].
«Цифровые платформы это - сложные ИС, обеспечивающие выполнение функций взаимосвязи между участниками рынков, открытые для использования клиентами и партнерами, разработчиками приложений, поставщиками услуг и агентами» [3 ]. «Цифровая платформа – совокупность технологий, обеспечивающих цифровую трансформацию бизнеса и выполняющих главную функцию в управлении предприятием. Это способствует эффективной реализации стратегии развития выбранной бизнес-модели и осуществлению цифровой трансформации бизнеса» [4].
Цифровые инструменты (часто используется понятие «цифровой инструментарий) определяются специалистами как программное обеспечение, приложения и устройства, которые используются для работы с цифровыми данными. Использование цифровых платформ дает возможность пользователям формировать, изменять и совершенствовать информацию, хранить ее, обрабатывать и передавать в цифровом формате. В качестве примера приводятся такие цифровые инструменты: текстовые процессоры, такие как Microsoft Word или Google Docs, используемые для создания и редактирования текстовых документов. В публикациях приводятся и уточняющие определения, например «цифровой инструментарий менеджмента», «инструменты цифрового менеджмента». В последнее время к таким инструментам отнесён чат джипити. Всё это попытки осветить проблемы цифровизации с различных ракурсов индивидуального восприятия. В действительности развиваются технологии государственного и муниципального управления, но далеко не его теоретические основы, равно как и теория его функциональных элементов (планирование, мотивация, организация, учет, анализ, контроль, регулирование, составление отчётности).
Информационная система (ИС) с позиций цифровизации государственного и муниципального управления - система, предназначенная для хранения, структурирования в соответствии с заданными форматами управления и отчетности, поиска, формирования и обработки информации. В состав информационной системы следует включать и соответствующие ей организационные ресурсы, проявляющиеся в виде человеческого капитала, технических средств необходимого уровня и мощности, финансовых ресурсов и т.д., которые обеспечивают и распространяют информацию (ISO /IEC 2382:2015). Суть информационной системы – предпосылка успеха приложения Концепции, называемой специалистами «Big Data». С каждым годом в мире производится и обрабатывается огромные массивы данных, названные «Big Data». С обработкой растущих массивов информации традиционные системы управления базами данных (СУБД) и программные методы не справляются. Необходимость решения проблемы предопределило появление нереляционных баз данных (NoSQL), которые имеют преимущества, связанные с высокой масштабируемостью [5]. Распределённый SQL представляет новый способ масштабирования реляционных баз данных с помощью полностью автоматизированной и прозрачной для приложений стратегии, подобной шардингу (разделение данных для облегчения работы узлов и формирование слоёв). Распределённые БД SQL изначально спроектированы под практически линейное масштабирование [6].
Спецификой реляционных баз данных является то, что они представляют данные, необходимые для принятия управленческих решений в удобной для использования табличной форме. Взаимосвязь между элементами данных устанавливается по отдельным строкам, содержащим уникальный ключ или идентификатором, что позволяет выявлять каждый атрибут и характер его изменений.
Нереляционные базы данных (NoSQL) отличаются от реляционных тем, что не используют табличную схему строк и столбцов, по технологии они способны обрабатывать неструктурированные данные.
Распространённая в мировой практике технология блокчейн – алгоритмическая система распределённых и постоянно возрастающих элементов данных в виде формирования структурированных блоков данных, особенностью которых является криптографическая связь и защищенность от подделки и изменений. При этом хранение данных этой системы, а также их обработка не происходят на общем сервере. Примечательно, что для устранения несанкционированных входов, установлена необходимость добиваться согласия участников системы на вход и изменение данных в системе. Блокчейн имеет множество вариаций и решений, но большинство из них используют общие основные концепции. Прямые модификации данной технологии в России не используются. В системах управления информацией, процессами, договорами, обменными операциями и иными сделками используются и совершенствуются близкие к блокчейн-технологии инструменты управления данными (далее по тексту – СУБД). Российские эксперты считают, что «в компании «Мастерчейн» разработан единственной в России прототип блокчейн-платформы.
По словам руководителя развитие технологии РР (блокчейн) ассоциации ФинТех А. Архипова, основной функционал платформы Мастречейн многофункционален. [7]. Изучение данных функций позволило систематизировать их по критерию «существенность» проиллюстрировать их содержание на рисунке 1.
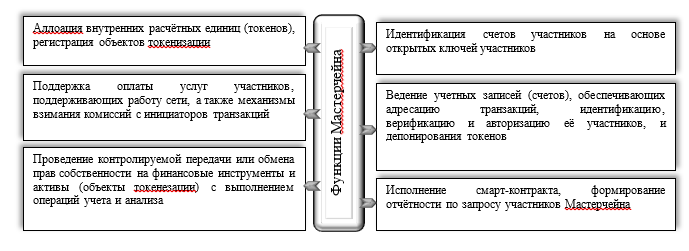
Рис. 1. Функционал российского прототипа блокчейна компании «Системы РР»
Источник: результаты исследования авторов
Цифровизация функций государстве приобретает конкретные параметры, требующих коренных изменений в работе контрольно- аналитических органов [8:9], процедуры госзакупок [10], организации работы бухгалтерий [11].
В основе финансовой системы России лежит Бюджетная система Российской Федерации, которая, выполняя важнейшие функции государства, централизует формирование и перераспределение национальный доход.
Как неотъемлемый атрибут государства – бюджет, является основной составляющей государственных финансов. При этом функции внутреннего государственного финансового контроля реализуются Федеральным казначейством в рамках реализации принципов, заложенных Бюджетным кодексом РФ а также иных перечней, предусмотренных БК РФ.
Об объемах информационных потоков, которые формируются и обрабатываются через цифровые информационные системы учета, свидетельствуют данные, представленные на рисунке 2.
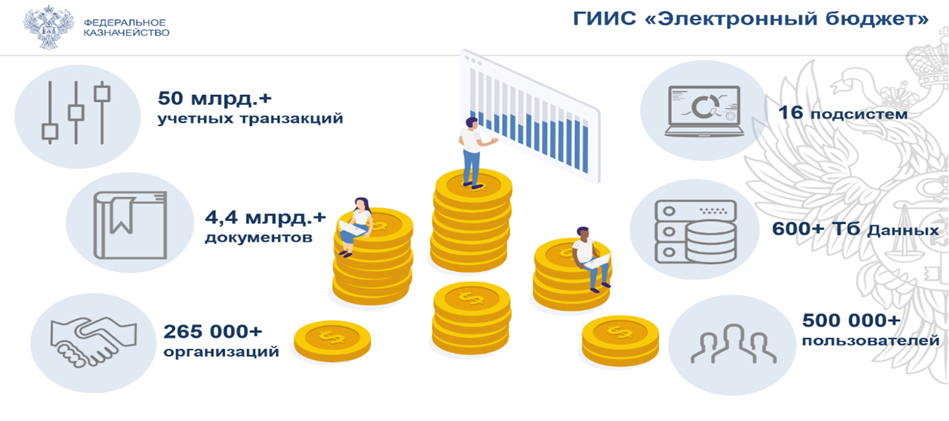
Рис. 2. Основные показатели цифровых информационных систем учета
Источник: Доклад начальника Управления развития информационных систем Федерального казначейства Гвоздевой Н.В.
В ходе исследования определены проблемы функционирования Федерального казначейства, как контрольного органа, в рамках протекающих цифровых процессов:
- Отсутствие единого нормативно закреплённого алгоритма учета показателей исполнения федерального бюджета по расходам на федеральном уровне таких показателей, как: казначейское обеспечение обязательств, кассовое исполнение, сумма неиспользованного остатка казначейских обязательств, резервные средства, неиспользованный остаток резервных средств, остаток резервных средств, кассовый план, фактическое кассовое исполнение, кассовое отклонение и др., (Регламента по расчёту);
- Отсутствие единого регламента по проведению работ по созданию, развитию и внедрению цифровых систем учета финансовых показателей на федеральном уровне (только внутренние нормативно-правовые акты в виде приказов);
- Возросший уровень необходимости на фоне непрерывно увеличивающихся потребностей в рамках растущих объемов документации и инструментов по исполнению и контролю за их учётом, в рамках обширного опыта в практике применении подходов к созданию, развитию и внедрению Федеральным казначейством сформировал потребность во включении нового участника в проведении работ в лице независимого, привлекаемого «Менеджера»;
Заключение. Использование цифровых технологий позволяет государственному и муниципальному управлению сократить расходы на его организацию и ведение, перенеся часть работ в информационную среду.
Цифровизация управленческих процессов государственного и муниципального управления, развития нормативной базы, формирующей правовую основу реформирования, требует качественного преобразования всех элементов менеджмента, привлечения перспективных программных продуктов, квалифицированного персонала. Результатом такого масштабного процесса цифровизации, является совершенствование форм и методов взаимодействия как с экономическими субъектами, регулируемыми государством, так и с пользователями информации государственного и муниципального управления.