

Введение. Коммерческий сектор экономики в том числе сельскохозяйственный, является гарантом стабильности функционирования государства, поскольку занятые в нем экономические субъекты способны сочетать личные (предпринимательские) интересы с интересами населения, благодаря своему хозяйственному потенциалу, формирующемуся за счет осуществляемых ими бизнес-процессов, направленных на получение прибыли (главного источника финансирования мероприятий по удовлетворению человеческих потребностей в существующих благах). Особая роль в получении обоюдной выгоды в поддержании баланса между предпринимательскими и общественными интересами принадлежит крупному бизнесу, в котором доминируют корпорации, обладающие огромными конкурентными преимуществами в рыночных сегментах в силу гипертрофической концентрации денежных ресурсов. В то же время, менеджерам корпораций, в первую очередь, высшего звена управления их деятельностью, необходимо осознавать факт того, что лидерство в бизнесе определяется не только настоящими, но и будущими реалиями, влияющими на результат и затраты, и вместе с ними на результативность и затратность предпринимательских действий, поэтому решение данного вопроса приоритетно. Создании системы показателей, наиболее объективно отражающих уровень эффективности корпоративных финансов является важным инструментом для учетно-управленческого персонала.
Основу исследования составили труды С.Н. Ефимушкина [1], Г.Д. Невзорова [2], О.В. Сараджевой [3], И. Фишера [6], Г.И. Хотинской [8], Ю.М. Чеботаря [9], В.А. Черненко [10], Р. Дж. Экклза [11], послужившие исходными информационными источниками, использованными в процессе выполненных разработок.
Цель и задачи исследования. Цель формирование учетно-управленческого инструментария, позволяющего корпорациям проводить комплексный анализ эффективности финансовых отношений с учетом всех условий деятельности, присущих крупному бизнесу. Задачи исследования – рассмотрение среды функционирования корпораций, разработка и предложение соответствующих поступательных мероприятий.
Материалы, методы и условия проведения исследований. В ходе проведения исследования применим расчетно-конструктивный, дедуктивный и индуктивный методы, позволяющие взаимоувязать диалектически результирующие и факторные показатели эффективности, в нашем случае, в сфере корпоративных финансов, через кратно-аддитивное конкордирование результативности и затратности финансовых отношений в крупном бизнесе.
Результаты исследования и их обсуждение. Успех корпораций зависит от учетно-управленческого персонала и от принятых решений, соответственно инструменты исследований должны быть четкими и качественно-адаптивными [4, 5],. Деятельность корпораций диверсифицирована и многовекторна и потому зависит от множества контролируемых и неконтролируемых хозяйственных условий, перечень которых гораздо более дифференцирован в отличие от хозяйственных условий субъектов среднего и малого бизнеса (рисунок. 1).
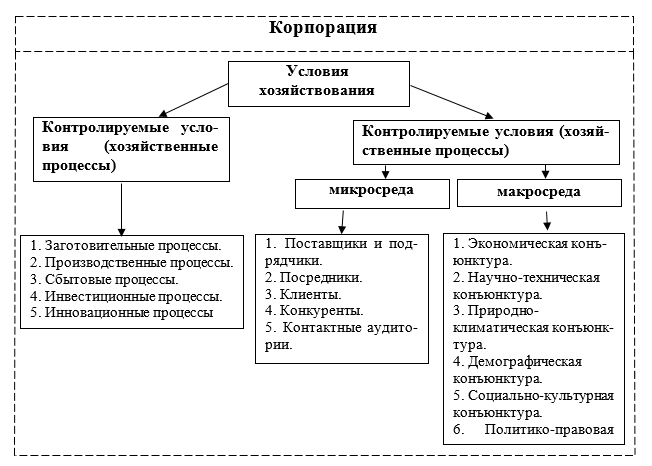
Рисунок 1 – Условия деятельности корпораций
По содержанию рисунка 1 видно, что из элементов контролируемых условий корпорациям наряду с базовой деятельностью, состоящую из заготовительного, производственного и сбытового процессов, присуща прочая деятельность, включающая в себя не только инвестиционные, но и инновационные процессы по причине их острой потребности как в ресурсах, так и технологиях. То же самое касается неконтролируемых условий, где для корпораций в микросреде вместе с поставщиками и подрядчиками по степени существенности равнозначны посредники, клиенты, конкуренты, контактные аудитории, а в макросреде вместе с экономической конъюнктурой паритетная существенность у всех остальных видов конъюнктур (научно-технической, природно-климатической, демографической, социально-культурной, политико-правовой).
Инструментами управления корпоративными финансами бизнеса могут быть – моделирование, имитационное прогнозирование и другие экономико-финансовые методы [14]. Любая поставленная задача должна быть подкреплена своевременным анализом (прогнозируемых действий). Прогнозная модель должна учитывать заданный курс в виде получения экономического эффекта, для этих целей мы предлогаем применить такой экономический инструмент как как поэтапный комплексный подход. Предлагаемая методика комплексного подхода решит любые поставленные задачи, не зависимо от того в каком финансовом состоянии находится бизнес, так как данный подход учитывает, как положительные тенденции, так и отрицательные (от состояния убытков до состояния финансового благополучия) [1,13].
Предлагаемая модель управления учитывает, как ресурсный потенциал, так и альтернативные пути развития бизнеса (рисунок 2).
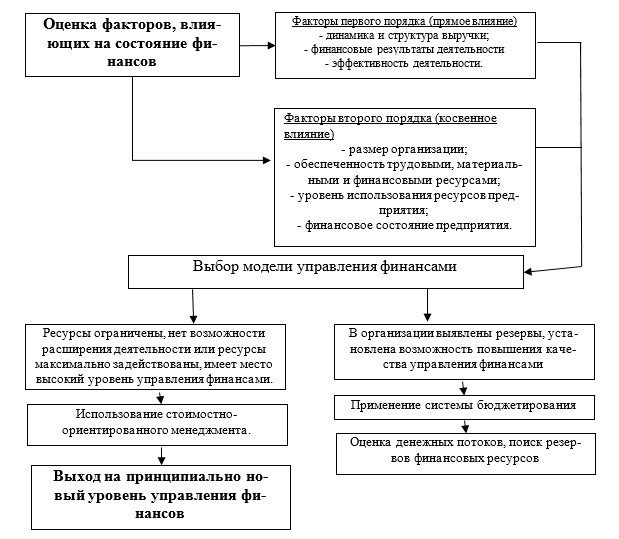
Рисунок 2 – Рекомендуемый алгоритм выбора модели управления корпоративными финансами (авторская разработка)
Экономический эффект данной модели управления непосредственно ориентирован «заточен» на бизнес-процессы и их реализацию с последующим получение планируемого результата [12].
С учетом рассмотренных элементов сформируем прямые (непосредственные) и косвенные (опосредованные) показатели эффективности корпоративных финансов, отражающие в общем и в частности прибыльность данных экономических субъектов (формулы (1), (2), (3), (4), (5), (6), (7), (8)):

где Эфкф(п) – совокупная прямая эффективность корпоративных финансов;
Дб – доходы корпораций от базовой деятельности, руб.;
Рб – расходы корпораций от базовой деятельности, руб.;
Дп – доходы корпораций от подкрепляющей деятельности, руб.;
Рп – расходы корпораций от подкрепляющей деятельности, руб.;
Рхп – расходы корпораций на ведение ими хозяйственных процессов, руб.;
Рми – расходы корпораций на адаптацию к условиям микросреды их деятельности, руб.;
Рма – расходы корпораций на адаптацию к условиям макросреды их деятельности, руб.;

где Эфкф(п)a – эффективность корпоративных финансов по расходам на ведение хозяйственных процессов;
Дб – доходы корпораций от базовой деятельности, руб.;
Рб – расходы корпораций от базовой деятельности, руб.;
Дп – доходы корпораций от подкрепляющей деятельности, руб.;
Рп – расходы корпораций от подкрепляющей деятельности, руб.;
Рхп – расходы корпораций на ведение ими хозяйственных процессов, руб.;

где Эфкф(п)b – эффективность корпоративных финансов по расходам на адаптацию к условиям микросреды деятельности;
Дб – доходы корпораций от базовой деятельности, руб.;
Рб – расходы корпораций от базовой деятельности, руб.;
Дп – доходы корпораций от подкрепляющей деятельности, руб.;
Рп – расходы корпораций от подкрепляющей деятельности, руб.;
Рми – расходы корпораций на адаптацию к условиям микросреды их деятельности, руб.;

где Эфкф(п)c – прямая эффективность корпоративных финансов по расходам на адаптацию к условиям макросреды деятельности;
Дб – доходы корпораций от базовой деятельности, руб.;
Рб – расходы корпораций от базовой деятельности, руб.;
Дп – доходы корпораций от подкрепляющей деятельности, руб.;
Рп – расходы корпораций от подкрепляющей деятельности, руб.;
Рма – расходы корпораций на адаптацию к условиям макросреды их деятельности, руб.;

где Эфкф(к) – совокупная косвенная эффективность корпоративных финансов;
Рхп – расходы корпораций на ведение ими хозяйственных процессов, руб.;
Рми – расходы корпораций на адаптацию к условиям микросреды их деятельности, руб.;
Рма – расходы корпораций на адаптацию к условиям макросреды их деятельности, руб.;
Дб – доходы корпораций от базовой деятельности, руб.;
Рб – расходы корпораций от базовой деятельности, руб.;
Дп – доходы корпораций от подкрепляющей деятельности, руб.;
Рп – расходы корпораций от подкрепляющей деятельности, руб.;

где Эфкф(к)a – косвенная эффективность корпоративных финансов по расходам на ведение хозяйственных процессов;
Рхп – расходы корпораций на ведение ими хозяйственных процессов, руб.;
Дб – доходы корпораций от базовой деятельности, руб.;
Рб – расходы корпораций от базовой деятельности, руб.;
Дп – доходы корпораций от подкрепляющей деятельности, руб.;
Рп – расходы корпораций от подкрепляющей деятельности, руб.;

где Эфкф(к)b – косвенная эффективность корпоративных финансов по расходам на адаптацию к условиям микросреды деятельности;
Рми – расходы корпораций на адаптацию к условиям микросреды их деятельности, руб.;
Дб – доходы корпораций от базовой деятельности, руб.;
Рб – расходы корпораций от базовой деятельности, руб.;
Дп – доходы корпораций от подкрепляющей деятельности, руб.;
Рп – расходы корпораций от подкрепляющей деятельности, руб.;

где Эфкф(к)c – косвенная эффективность корпоративных финансов по расходам на адаптацию к условиям макросреды деятельности;
Рма – расходы корпораций на адаптацию к условиям макросреды их деятельности, руб.;
Дб – доходы корпораций от базовой деятельности, руб.;
Рб – расходы корпораций от базовой деятельности, руб.;
Дп – доходы корпораций от подкрепляющей деятельности, руб.;
Рп – расходы корпораций от подкрепляющей деятельности, руб.
Интерпретация показателей эффективности корпоративных финансов представлена в таблице 1.
Таблица 1 – Показатели эффективности корпоративных финансов
|
№ п/п |
Параметр эффективности |
Признак эффективности |
||
|
Прямые показатели |
Содержание |
Косвенные показатели |
Содержание |
|
|
Общие показатели эффективности корпоративных финансов |
||||
|
1 |
Совокупная прямая эффективность корпоративных финансов |
Прибыль корпораций в расчете на единицу совокупных расходов, включающих в себя расходы на ведение ими хозяйственных процессов, расходы на адаптацию к условиям микросреды и макросреды их деятельности |
Совокупная косвенная эффективность корпоративных финансов |
Совокупные расходы корпораций, включающие в себя расходы на ведение ими хозяйственных процессов, расходы на адаптацию к условиям микросреды и макросреды их деятельности, в расчете на единицу прибыли |
|
Частные показатели эффективности корпоративных финансов |
||||
|
2 |
Прямая эффективность корпоративных финансов по расходам на ведение хозяйственных процессов |
Прибыль корпораций в расчете на единицу расходов на ведение ими хозяйственных процессов |
Косвенная эффективность корпоративных финансов по расходам на ведение хозяйственных процессов |
Расходы корпораций на ведение ими хозяйственных процессов в расчете на единицу прибыли |
|
3 |
Прямая эффективность корпоративных финансов по расходам на адаптацию к условиям микросреды деятельности |
Прибыль корпораций в расчете на единицу расходов на адаптацию к условиям микросреды их деятельности |
Косвенная эффективность корпоративных финансов по расходам на адаптацию к условиям микросреды деятельности |
Расходы корпораций на адаптацию к условиям микросреды их деятельности на единицу прибыли |
|
4 |
Прямая эффективность корпоративных финансов по расходам на адаптацию к условиям макросреды деятельности |
Прибыль корпораций в расчете на единицу расходов на адаптацию к условиям макросреды их деятельности |
Косвенная эффективность корпоративных финансов по расходам на адаптацию к условиям макросреды деятельности |
Расходы корпораций на адаптацию к условиям макросреды их деятельности на единицу прибыли |
Исходя из содержания показателей таблицы 1, сформируем совокупные (общие) показатели эффективности корпоративных финансов через кратно-аддитивные зависимости с входящими с ними в единую систему частными показателями. Оперируя ими и свойством обратной пропорциональности (кратности) результативности и затратности, сформируем из частных показателей общие показатели эффективности корпоративных финансов (формулы (9), (10)):

где Эфкф(п) – совокупная прямая эффективность корпоративных финансов;
Эфкф(к)a – косвенная эффективность корпоративных финансов по расходам на ведение хозяйственных процессов;
Эфкф(к)b – косвенная эффективность корпоративных финансов по расходам на адаптацию к условиям микросреды деятельности;
Эфкф(к)c – косвенная эффективность корпоративных финансов по расходам на адаптацию к условиям макросреды деятельности;

где Эфкф(к) – совокупная косвенная эффективность корпоративных финансов;
Эфкф(п)a – прямая эффективность корпоративных финансов по расходам на ведение хозяйственных процессов;
Эфкф(п)b – прямая эффективность корпоративных финансов по расходам на адаптацию к условиям микросреды деятельности;
Эфкф(п)c – прямая эффективность корпоративных финансов по расходам на адаптацию к условиям макросреды деятельности.
Предложенный учетно-управленческий инструментарий отличается комплексностью и системностью факторных показателей, чью степень воздействия на образуемые ими результирующие показатели реально определить за счет их кратно-аддитивного взаимодействия между собой в разработанной системе и применить при принятии управленческих решений по сбалансированности получаемых коэффициентов регрессии, по которым будет анализироваться эффективность корпоративных финансов.
Сформированный и предложенный инструментарий, включающий в себя систему показателей эффективности корпоративных финансов, имеет несколько достоинств:
1. Предусматривает полный перечень условий осуществляемых видов деятельности.
2. Охватывает все статьи затрат, относящихся к контролируемой и неконтролируемой среде, сопоставляемых с получаемыми результатами.
3. Дает возможность ранжировать долевое участие показателей затратности на совокупную результативность и долевое участие показателей результативности на совокупную затратность коммерческих усилий.
Заключение. Применяя данную систему показателей, корпорации смогут предельно максимизировать удельный результат (удельную прибыль) и предельно минимизировать предельные затраты (удельные расходы) и, тем самым, оптимизировать свои финансовые отношения.
Кроме того, на основе такого подхода можно вести комплексный и системный учет факторных показателей. Предложенная система отличается целостностью и органичностью результирующих и факторных показателей эффективности корпоративных финансов, поскольку сонаправлена с традиционной трактовкой ее сущности и раскрывает поэлементно взаимосвязь между результативностью и затратностью денежных ресурсов и степенную значимость их компонентов. Она поможет учетно-управленческому персоналу определиться с направлениями улучшения общих при параллельном улучшении частных показателей эффективности корпоративных финансов.
В данном контексте, перспективной методологической частью может быть дополняющая оценка, выраженная в показателе «виртуальная прибыль», расчёт которой представлен в [7].