
В настоящее время в экономической литературе, посвященной проблемам формирования и развития национального корпоративного сектора - отсутствует единый подход к понятию корпоративного управления, а также не существует нормативно–правового закрепления, как понятия «корпоративного управления», так и понятия «корпорации».
В этой связи возникает необходимость сравнительного анализа понятийного аппарата корпоративного управления с целью установления общих признаков корпоративного управления, а также рассмотрения основных методологических подходов к данному явлению, что позволяет структурировать корпоративные отношения, выступающих важнейшим управленческим фактором устойчиво–конкурентного развития компании. [1]
Рассмотрим определения и трактовки различных авторов самого понятия корпоративного управления.
В определении Ивановой Е. А. указывается что «корпоративное управление представляет собой «эффективную систему взаимодействия органов корпоративного правления, функционирующую в целях обеспечения наиболее выгодного перераспределения сконцентрированных в корпорации ресурсов и уменьшения рисков для владельцев компаний». В данном случае акцент делается на целевую компоненту дефиниции, а именно–выгодность перераспределения ресурсов корпорации и снижение рисков для ее владельцев.
В следующем определении корпоративного управления Мишуровой И.В., Панфиловой Е.А. подчеркивается, что «корпоративное управление — это система организационно-управленческих взаимодействий между акционерами, топ-менеджерами, советом директоров и другими заинтересованными лицами (стейкхолдерами) с целью эффективного управления компанией на основе долгосрочной стратегии ее конкурентного развития с учетом общественных интересов в рамках национального и международного корпоративного законодательства».[9] Авторы, определяют сущностные характеристики корпоративного управления через систему взаимодействий главных участников корпоративного управления –акционеры, топ–менеджеры, совет директоров и стейкхолдеров компании. Кроме того, указана объектная характеристика корпоративного управления – сама компания(корпорация), подчеркивается цель корпоративного управления –эффективное управление компанией с указанием механизма корпоративного управления – долгосрочная корпоративная стратегия конкурентного развития компании с учетом общественных интересов, а также определяются условия и ограничения корпоративного управления – в рамках национального и международного корпоративного законодательства.
Моголевский СД. определяет, что «корпоративное управление – разновидность социального управления, представляющее собой непрерывное и целенаправленное воздействие на поведение людей, вовлеченных в сферу деятельности хозяйственного общества (лица, уполномоченные на то законом и учредительными документами), в круг корпоративных интересов (участники, члены органов управления) или связанных трудовыми отношениями (работники и должностные лица), которое реализуется через формируемые между ними управленческие отношения субъекта и объекта корпоративного управления» [2 ] В данном определении подчеркивается социальный характер корпоративного управления и в качестве субъектов корпоративного управления включаются работники компании, тем самым смещаются границы между корпоративным менеджментом и корпоративным управлением.
В следующем понятии корпоративного управления отмечается, что это «система отчетности перед акционерами лиц, которым доверено текущее руководство компанией».[3] В этом определении подчеркивается необходимость установленной системы отчетности руководителей компании перед акционерами.
В определении корпоративного управления по принципам ОЭСР под корпоративным управлением понимается «управление компанией, которое обеспечивает справедливое и равноправное распределение результатов деятельности между всеми акционерами, а также иными заинтересованными лицами». [4] Здесь подчеркивается равноправное распределение финансовых и не финансовых результатов деятельности компании среди субъектов корпоративного управления, акцентируя внимание на распределительный аспект корпоративных отношений.
В определении данном И.Беликовым и В.Вербицким под корпоративным управлением понимается «система взаимоотношений между собственниками (акционерами) компании и ее менеджментом, между различными группами (категориями) акционеров, и между компанией в целом и иными заинтересованными группами (stakeholders) по вопросам обеспечения интересов указанных участников корпоративных отношений и обеспечения эффективной деятельности компании, ее соответствия социальным целям и общественным интересам» [5] .В данном определении указаны основные участники корпоративного управления и подчеркивается социальная направленность целей компании и ее ориентированность на общественные интересы.
В работе Агеева А.Б. подчеркивается, что «корпоративное управление - это комплекс мер и правил, которые помогают акционерам контролировать руководство компании и влиять на менеджмент с целью максимизации прибыли и стоимости предприятия. [6] В этом понятии уделяется внимание наличию комплекса мер и правил, нацеленных на эффективное воздействие на менеджмент с целью максимизации прибыли и стоимости предприятия.
В следующем определении Абакировой Р.К. отмечается, что «корпоративное управление это управление организационно-правовым оформлением бизнеса, оптимизация организационных структур, построение внутренних и межфирменных отношений компании, создание эффективного механизма развития компании на основе приоритетов и интересов акционеров». [7] Здесь автор подчеркивает, что корпоративное управление опирается на систему организационных механизмов направленных на оптимизацию структур бизнеса на основе приоритетов и интересов акционеров компании.
В следующем понятии корпоративного управления Ковалева И.В. «внутренние механизмы, с помощью которых осуществляется руководство деятельности корпорации и контроля над ними, что подразумевает систему взаимоотношений между правлением компании, ее советом директоров, акционерами и другими заинтересованными лицами».[8] Автор данного определения подчеркивает значение внутренних механизмов и систем взаимосвязи главных субъектов корпоративного управления – правлением компании, ее советом директоров, акционерами и другими заинтересованными лицами.
Для данного исследования предлогается провести сравнительный анализ понятийного аппарата корпоративного управления с учетом следующих признаков– субъекты корпоративного управления, объекты корпоративного управления, цель корпоративного управления, механизмы корпоративного управления и условия корпоративного управления – табл.1 .[12 ]
Таблица 1
Компаративный анализ определений корпоративного управления
|
Автор(ы)
|
Субъекты
КУ*
|
Объект
КУ
|
Цель
КУ
|
Механизм
КУ
|
Условия/
ограничения КУ
|
|
1
|
2
|
3
|
4
|
5
|
6
|
|
1. Мишурова И.В.,
Панфилова Е.А.
[9]
|
Акционеры,
Топ-менеджеры Совет директоров,
Стейкхолдеры
|
Компания, (корпорация),
|
Эффективное управление компанией
|
На основе долгосрочной корпоративной стратегии конкурентного развития компании с учетом общественных интересов
|
в рамках национального
и международного корпоративного законодательства.
|
|
2.Моголевский С.Д.
[2 ]
|
Органы управления,
Должные лица,
Работники
|
Деятельность хозяйственного
общества
|
–
|
Социальное управление как непрерывное и целенаправленное действие
|
–
|
|
3. Федеральная служба по финансовым рынкам РФ [3]
|
Акционеры
Руководство
компании
|
Отчетность компании.
|
улучшение финансовых показателей.
|
Текущее руководство
компанией
|
-
|
|
4. КУ. по принципам ОЭСР [4]
|
Акционеры
Стейкхолдеры
|
Финансовый и нефинансовый результат деятельности
компании
|
Справедливое и равноправное распределение результатов деятельности
|
Общая организация работы.
|
|
|
5..И.Беликов и В.Вербицкий
[5]
|
Акционеры,
Топ-менеджеры Совет директоров,
Стейкхолдеры
|
Компания,
|
Обеспечение интересов участников КУ и эффективности деятельности
компании с учетом соцал–х целей и общественных интересов
|
-
|
-
|
|
6. Агеев А.Б.
[6]
|
Руководство компании и акционеры.
|
Предприятие
компания.
|
Максимизация прибыли предприятия
|
Комплекс контрольных мер и правил акционеров над руководством компании
|
-
|
|
7. Абакирова Р.К.
[7]
|
Акционеры
|
Организационно–правовое оформление бизнеса
|
Построение внутри– и межфирменных отношений компании
|
-Эффективный механизм развития компании
|
Приоритетное реализация прав и интересов акционеров
|
|
8.Ковалев И.В.
[8]
|
Акционеры
Правление компании,
совет директоров,
стейкхолдеры
|
Компания, организация
|
–
|
Внутренние механизмы по руководству и контролю над компанией.
|
-
|
|
9.Иванова Е. А.
[1 ]
|
Органы корпоративного правления
|
Корпорация
|
Наиболее выгодное перераспределение сконцентрированных в корпорации ресурсов и уменьшения рисков для владельцев компаний
|
–
|
–
|
*КУ– корпоративное управление
Проанализировав определения из табл.1. можно сделать вывод, что корпоративное управление не имеет единых методологических подходов, а предполагает рассмотрение данного понятия в рамках различных позиций, основных характеристик корпоративного управления – субъекты, объекты, цель, механизмы, условия и ограничения корпоративного управления.
Важнейшим признаком корпоративного управления является наличие агентской проблемы, возникающей в связи с разделением функции– собственности и функции–управления между акционерами и топ–менеджерами, определяющей уровень информационной асимметрии при управлении компанией, влияющей на качество и эффективность корпоративного управления. Система взаимосвязей субъектов корпоративного управления и корпоративного менеджмента изображена на рис 1. [12]

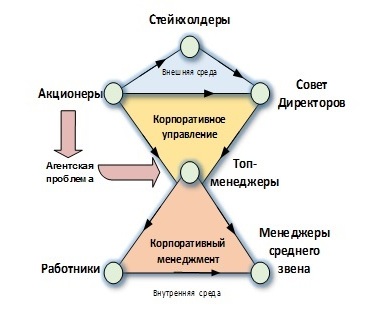
Рис. 1 - Система взаимосвязей субъектов корпоративного управления и корпоративного менеджмента
На рис 1. показано, что субъектами корпоративного управления являются– стейкхолдеры, акционеры, совет директоров, топ-менеджеры, а субъектами корпоративного менеджмента выступают – топ–менеджеры, менеджеры среднего звена и работники.
Далее проанализируем несколько основных подходов к исследованию корпоративного управления и проведем некоторые сравнения, дополнительно раскрывающих его сущность. В экономической литературе можно выделить различные подходы к пониманию корпоративного управления, которые изображенные на рис. 2. [ 12]
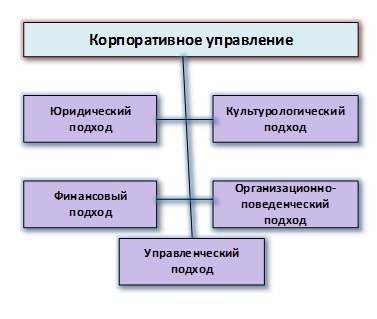
Рис. 2 – Методологические подходы к корпоративному управлению
На рис 2. показано, что исследование корпоративного управления разделяется на несколько различных подходов, таких как: юридический, культурологический, финансовый, организационно-поведенческий и управленческий.
С точки зрения юридического подхода к корпоративному управлению, особое внимание уделяется акционерам и акционерной собственности как важнейшим субъектам корпоративного управления. Юридический подход, строится на рассмотрении юридических оснований корпорации как объекта управления, особенностей структуры акционерного капитала,а так же прав и обязанностей участников корпоративных отношений.С позиции данного подхода экономические интересы акционеров определяют цель корпоративного управления и соответственно его правовой механизм действия и реализации на практике.
В культурологическом подходе исследования понятийного аппарата корпоративного управления акцент делается с позиции корпоративной культуры. При таком подходе главным является не столько правовое строение компании, сколько стиль управления и социально-психологическая атмосфера компании, на внешние и внутренние элементы корпоративной культуры компании, в том числе сочетание формальных и неформальных механизмов управления, культурно-интеграционные процессы внутри компании, включая механизмы мотивации персонала и т.д.[11]
Близко примыкает у культурологическому подходу и организационно-поведенческий подход в котором делается акцент на факторы взаимосвязей форм организации корпораций и поведения персонала. Для эффективной работы корпоративного управления необходимы четкие правила и нормы поведения персонала.
Финансовый подход заключается в том, что корпоративное управление основывается на стратегических решениях финансовых доходов участников корпоративного управления с учетом важности финансовой отчетности руководящего состава компании перед акционерами. Финансовый подход к корпоративному управлению опирается на механизмы максимизации финансовой стоимости (капитала) компании и максимально быстром достижении поставленных финансовых целей компании.
С позиции институционально–управленческого подхода к исследованию корпоративного управления основные и специфические его черты заключаются в следующем:[10]
- во-первых, в агентской проблеме корпоративного управления и множественном составе принципалов–акционеров собственников (миноритари, мажоритарии, крупные акционеры) и агентов–исполнителей управляющих компанией, что требует согласованности и коллективных действий всех участников корпоративных отношений;
- во-вторых, в коллективном «ограничении» процесса присвоения акционерной собственностью компании, принятии согласовании решений о реализации пользования, владения, и распоряжения акционерной собственностью между участниками корпоративного управления– акционерами, топ-менеджерами, советом директоров и стейкхолдерами компании;
- в-третьих, в коллективном механизме реализации корпоративных интересов, закрепленных в определённой законодательной последовательности и порядке реализации – при взаимодействии со стейкхолдерами компании, функционировании совета директоров и общего собрания акционеров, управленческих действий топ–менеджеров, определяющих границы фактического осуществления владения, пользования, распоряжения акционерной собственностью компании;
- в-четвертых, во множественности объекта корпоративного управления как иерархически взаимосвязанных и взаимодополняющих правовых, экономических, финансовых, имущественных и социальных компонент компании, что порождает множественность границ объекта присвоения корпоративного управления – финансового, имущественного, интеллектуального, социального, конкурентного капитал компании;
- в-пятых, во введении внутрикорпоративных стимулов и санкций при оплате труда топ-менеджеров и деятельности акционеров при неисполнении коллективно принятых общих решений участниками корпоративных отношений.
Кроме того, российской национальной модели корпоративного управления присущ определенный уровень рискогенности, возникающих как во внешней, так и внутренней среде хозяйствования, тем самым изменяются контуры «агентской проблемы» в которую становятся вовлеченными не только миноритарные акционеры, но и мажоритарные собственники, а также персонал компании. [11]
Таким образом компаративный анализ методологических подходов к исследованию корпоративного управления показал, что существуют различные методологические подходы к понятийному аппарату корпоративного управления, такие как – юридический, культурологический, финансовый организационно-поведенческий и управленческий подходы. В рамках данных подходов с разный позиций определяются основные характеристики корпоративного управления – субъекты, объекты, цель, механизмы, условия и ограничения корпоративного управления.